


 新版网站入口
存量约束下的周期重构:黄磷行业供需博弈及价格周期复盘【SMM分析】
 微信
 新浪微博
黄磷是磷化工板块政策弹性最大、价格波动最为剧烈的周期品种,上游受磷矿、西南水电电价约束,下游覆盖传统农化与新能源材料赛道,供需变量复杂。行业已经告别粗放产能扩张,进入存量置换、龙头集中、新能源驱动的新阶段。
第一章 | 产能与产量:震荡上行,2025年首次破百万吨
受能耗双控、三磷整治、环保督察持续出清,近六年国内黄磷产能产量呈窄幅震荡、温和爬升态势。行业严禁新建装置,产能增量全部来自存量装置等量置换、技改及单炉大型化,无实质净新增,供给天花板由政策与能耗指标锁定
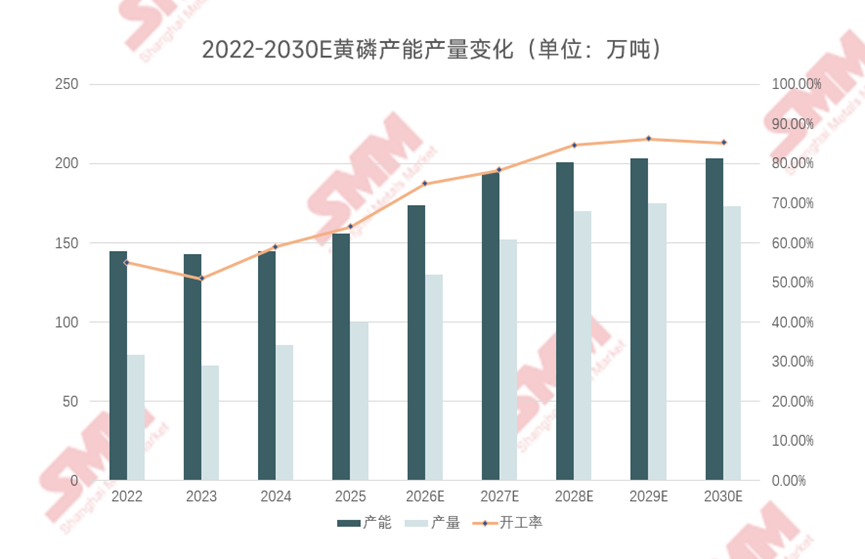
2024 年主产区供电恢复,复产叠加高开工率,产量重回 80 万吨以上;2025 年行业开工率突破 60%,产量首次突破百万吨,成为行业重要节点。
第二章 | 下游应用:传统需求平稳,新能源成为核心增量
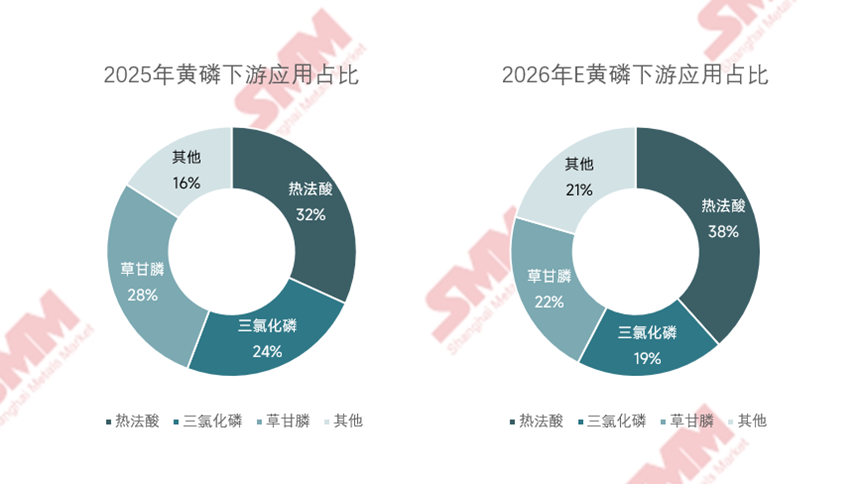
黄磷下游为 “3+N” 结构,热法磷酸、草甘膦、三氯化磷三大板块合计占总需求 85%,新能源带动的热法磷酸(32%→38%)成为最大需求增量。
|
产品 |
省份 |
企业 |
拟建产能 |
对黄磷理论消耗量 |
预期投产时间 |
|
热法磷酸 |
湖北 |
云图控股 |
20 |
6 |
2026.9 |
|
热法磷酸 |
湖北 |
吉星化工 |
7.5 |
2.25 |
2026.8 |
|
热法磷酸 |
湖北 |
保康楚烽化工 |
6 |
1.8 |
2026二季度 |
|
热法磷酸 |
湖北 |
湖北禾木化工 |
6 |
1.8 |
2026四季度 |
|
热法磷酸 |
贵州 |
贵州裕能新能源电池材料 |
5 |
1.5 |
2026.7 |
|
热法磷酸 |
贵州 |
贵州瓮福江山化工 |
10 |
3 |
2026四季度 |
|
热法磷酸 |
江苏 |
江苏澄星 |
17 |
5.1 |
2027-2029 |
|
热法磷酸 |
广西 |
广西志诚 |
10 |
3 |
2027 |
|
热法磷酸 |
云南 |
云南磷源 |
20 |
6 |
2027 |
|
热法磷酸 |
云南 |
中轻依兰 |
7 |
2.1 |
2027 |
|
热法磷酸 |
云南 |
云南江磷(重启旧装置) |
5 |
1.5 |
2027.1 |
|
热法磷酸 |
四川 |
和邦生物 |
10 |
3 |
2027 |
|
热法磷酸 |
四川 |
富临精工(江西升华) |
10 |
3 |
2027.9 |
|
总计 |
|
|
133.5 |
40.05 |
|
仅上表热法磷酸新增产能,对应黄磷理论消耗 40.05 万吨,叠加三氯化磷、草甘膦新增需求,合计新增黄磷需求约 48 万吨。
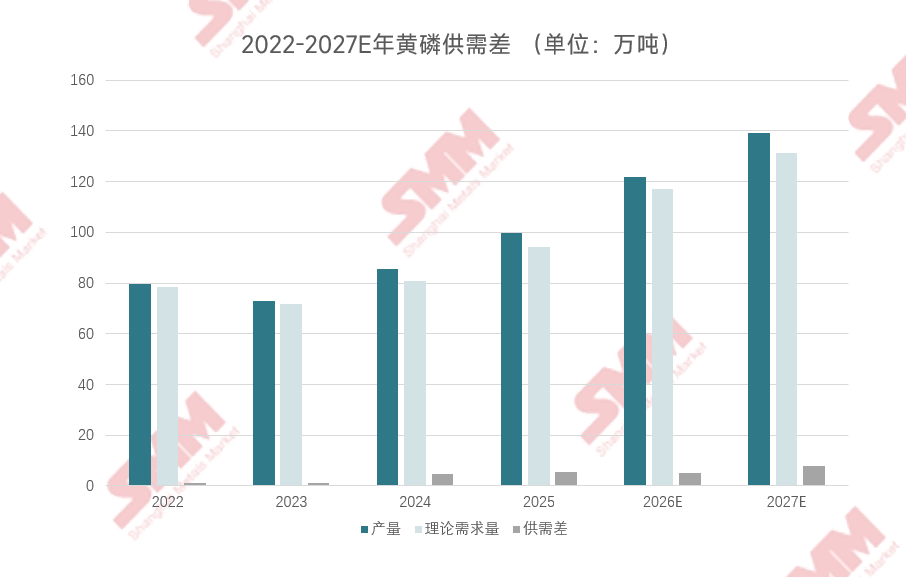
据 SMM 预测,2026 年黄磷产量有望超120 万吨,同比增长约超20%,理论需求量超 115万吨。未来 2‑3 年,黄磷需求增量主要来自新能源赛道,草甘膦维持小幅增长;热法磷酸替代湿法磷酸的弹性高度绑定硫磺价格。若拟建项目集中投产,行业供需格局将由紧平衡转入博弈状态。
第三章 | 价格趋势:政策为核心变量,成本与需求放大波动
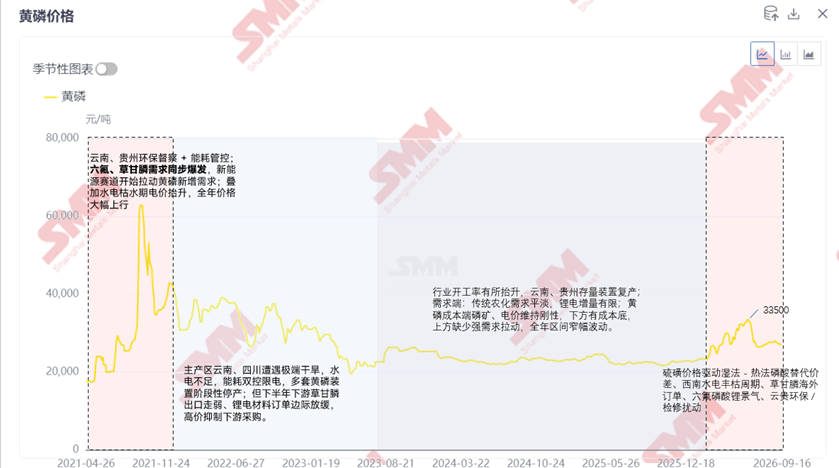
3.1政策端(最大变量)
能耗双控、限电限产、环保督察——每一次政策动作都会在价格曲线留下"V型或倒V型"。
3.2成本端(同步放大器)
磷矿每波动10元/吨,吨黄磷成本变化约11500元;云南丰枯切换电价从0.38元/度到0.6元/度不等,电价每波动0.1元/度,吨黄磷成本变化约1450元。
3.3需求端(结构性拉)
草甘膦、磷酸铁锂景气上行拉动需求;硫磺大涨会推高湿法磷酸成本,热法磷酸性价比提升,替代需求爆发,带动黄磷涨价。
3.4 2026 年行情复盘(N 型走势)
2026 年国内黄磷行情呈现上半年脉冲冲高、下半年高位回落。
1–2 月枯水期叠加硫磺涨价预期,价格温和上行;
3–6 月硫磺价格大幅上涨,湿法磷酸成本飙升,热法磷酸性价比凸显,替代需求集中释放,叠加枯水期供给约束、草甘膦与六氟磷酸锂需求修复,黄磷持续上行,6 月触及高点 33500 元 / 吨附近。
7–8 月进入西南丰水期,电价下行带动黄磷开工提升,叠加硫磺回调削弱替代逻辑,下游高价抵触,价格重心明显回落;
9–10 月市场进入供需博弈阶段,供给端检修扰动、企业挺价,下游备货节奏偏慢,需求乏力,采购谨慎,价格区间震荡;
11–12 月随枯水期来临,电价抬升将带来成本支撑,价格有望震荡偏强,但前期累积库存,叠加近两年春节下游需求增长不及预期,会限制上涨幅度。
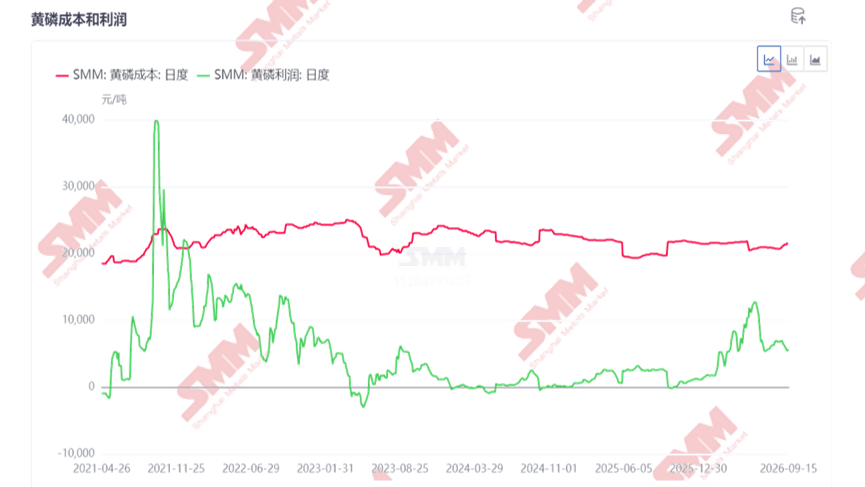
黄磷价格上涨大多由供给收缩触发,需求更多起到放大器作用;行情高点之后,高利润会刺激存量产能打满,供给快速修复,价格随之回落。
第四章 | 季节性:西南水电是行业 “总开关”,传统季节规律正在失效
黄磷单吨耗电 14000‑16000 度,产能集中于云贵川鄂水电富集区,丰枯期电价变化直接影响开工率。
4.1 三段式时间线(以云南为例)
枯水期:11月-次年4月
水电出力不足,电价走高,开工下滑,1‑2 月叠加春节检修月产量极速下滑。
传统逻辑:供给收缩,价格易涨难跌。
丰水期:5月-10月
降雨充沛,水电充足,开工率快速拉升。
传统逻辑:供给宽松,价格承压下行。
平水期:4-5月、10-11月
丰枯切换的"过渡档",电价与开工率均处中位。
4月清明后下游草甘膦、磷酸铁开工恢复,价格往往先涨后跌;10月底丰水期收尾、限电预期再起,价格再次进入"看涨预期"。
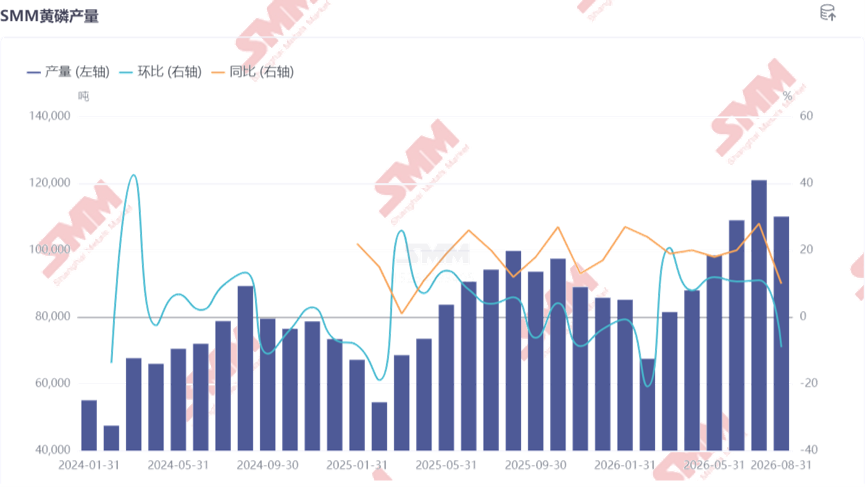
从月度产量结构看,1-2月最低,3-4月环比修复,5-9月持续爬坡并在8-10月触顶,11-12月环比下行。这条曲线背后的主要推手是电价,但叠加春节、寒潮、环保督察等扰动后,会出现局部偏离:
4.2 重要变化:季节性 “反常化” 成为新常态
2023-2024 年的现实:丰水期价格反而"波动式反弹"(6-9月),枯水期价格反而下行。原因有三:
企业不愿低价签长单,挺价意愿强;
下游在丰水期低成本的窗口集中提前备货;
硫磺-湿法磷酸替代逻辑跨季节扰动,打破水电单一主导(外部成本开关)
丰水期产量堆积后,形成库存高位,反倒压制枯水期涨价,行业库存从 “季节库存” 演变为 “预期交易库存”,贸易商放大行情错位。
第五章 | 成本利润格局:一体化龙头享受显著红利,中小装置持续出清
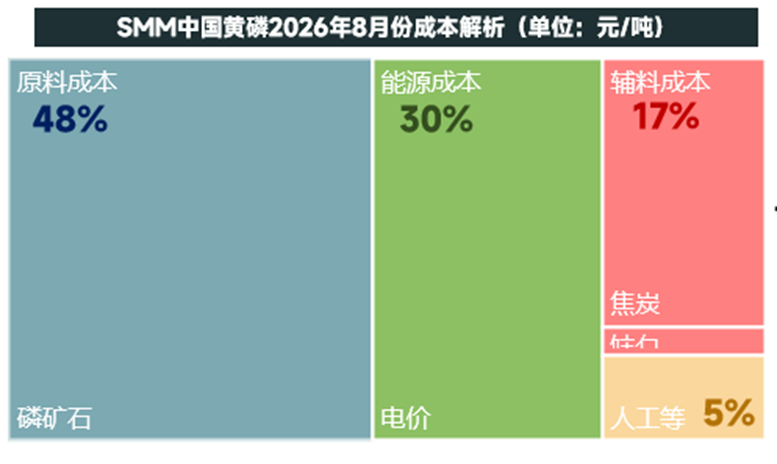
黄磷属于刀片利润行业,受产品售价与上游成本双向挤压,企业分化持续加剧。兴发、云天化、云图、澄星等一体化企业手握自有磷矿,成本摊薄 30‑40%,吨毛利较行业平均高出 2000‑4000 元,抗风险能力更强。2 万吨以下外购矿中小装置,是政策出清主要对象。中长期利润将持续向磷矿‑黄磷‑下游产品全链条龙头集中,无资源小规模产能将持续退出。
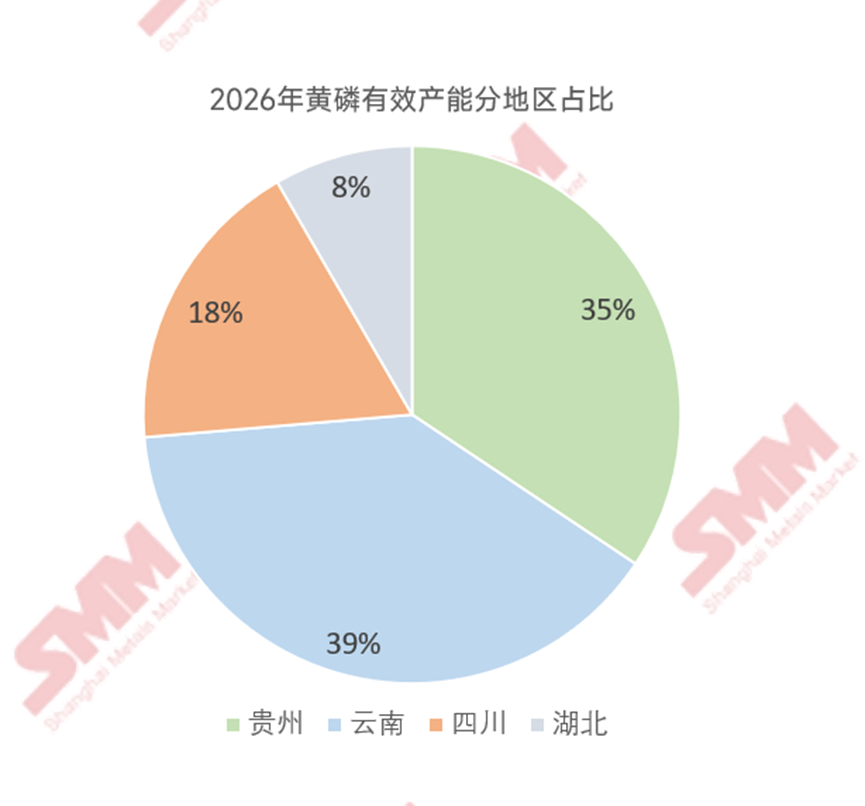
第六章 | 区域格局:四省垄断供给,云南牵引价格中枢
国内黄磷产能几乎全部集中于云南、四川、贵州、湖北四省。
|
省份 |
代表企业 |
核心特征 |
|
云南 |
澄星(弥勒磷电+宣威);云南江磷;云南活发; |
水电+磷矿双富集;定价权核心;政策相对宽松(地方支持磷化工),但丰枯切换是核心约束; |
|
贵州 |
贵州瓮福;黔能天和;新天鑫;中合磷碳;成功磷化 |
火电/水电混合,电价高,但磷矿丰富+靠近磷化工大客户,"十四五"石化化工严控新增+等量置换;5000吨/年以下装置淘汰 |
|
四川 |
雷波凯瑞;绵阳启明星;攀枝花众立诚 |
主产区在凉山州,水电条件接近云南,但受长江保护、总磷污染考核约束;政策要求不再新建 50 万吨 / 年以下磷矿,淘汰落后涉磷企业。未来很难新增产能,存量持续受压。云图控股雷波基地为国内商品黄磷规模最大单体企业。 |
|
湖北 |
兴发集团 |
宜昌磷矿;自用配套为主,少量外销 |
结语 | 一条链上的"乘法"与"减法"
黄磷利润 ≈ 价格 × 产量 − (电力成本 × 丰枯系数 + 磷矿成本 × 战略系数 + 政策成本 × 清零系数)
向上的 “乘法” 来自热法磷酸替代红利、新能源需求增量以及磷资源战略估值提升;向下的 “减法” 来自落后产能出清、成本刚性抬升,以及出口政策倒逼资源向新能源赛道转移。
2025 年产量站上百万吨后,行业核心矛盾是供给释放节奏与新能源需求兑现的匹配度。若三氯化磷、热法磷酸需求落地,价格中枢有望抬升;若下游投产不及预期,则行情属于 “被成本钉住的高位震荡”, 缺乏持续向上的强驱动。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved