


 新版网站入口
【贯通磷锂全链路】之三——川发龙蟒(工铵行业价值重构与供需格局深度拆解)【SMM分析】
 微信
 新浪微博
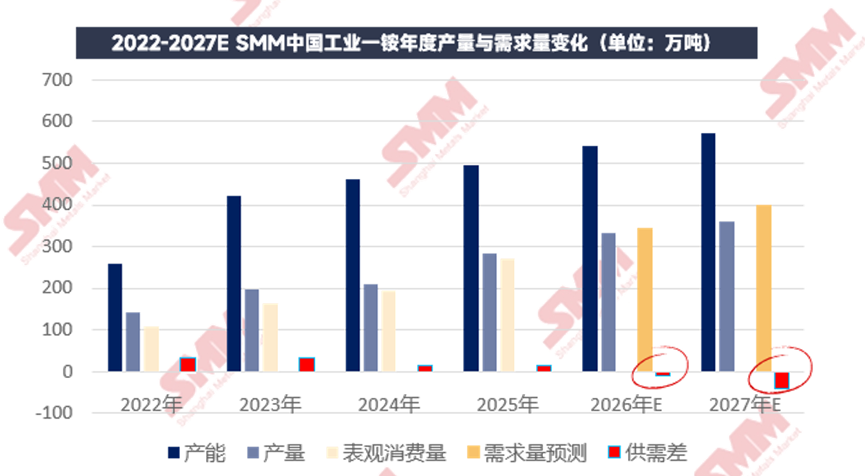
2026年上半年,川发龙蟒新能源板块高速增长,实现营收4.32亿元(同比+153.6%),核心化工主体德阳川发龙蟒净利3985.69万元,成功扭亏。公司呈现传统磷化工稳健盈利、新能源业务快速放量的格局,同时主动放缓锂电正极扩产节奏。该经营策略贴合行业趋势,核心源于工铵行业正在发生的价值逻辑迭代。伴随新能源需求崛起,工铵彻底摆脱传统农业周期属性,行业供需持续收紧,据SMM预测,2026年工铵出现20万吨供需缺口,2027年缺口将扩容至40万吨级别。
一.川发龙蟒磷化工—新能源产能链路全景
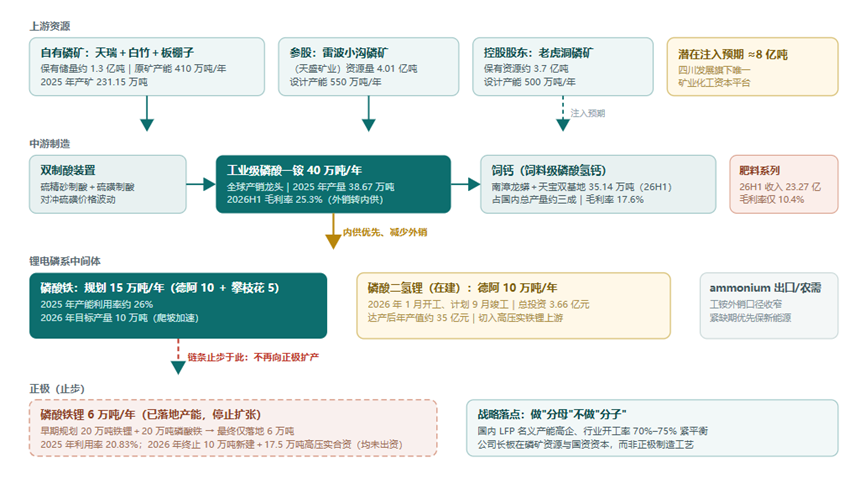
公司工铵总产能 40 万吨/年,2025 年产量 38.67 万吨,产能利用率接近满负荷,全球产销龙头地位稳固。需求端受益三重拉动:水肥一体化推广、磷酸铁锂放量、磷系灭火剂标准升级。2026 上半年公司工铵收入小幅下滑,但毛利率逆势提升至 25.3%——背后是产品结构迁移:逐步减少外销,优先内部供给磷酸铁、磷酸二氢锂。2026年硫磺暴涨,一体化配套优势将持续放大。
川发龙蟒的价值逻辑,不只是磷肥周期上涨,而是三重结构性升级:
乘法・链上增值|外销→内供
初级磷源转内部深加工,工铵优先供给磷酸铁、磷酸二氢锂,单吨磷价值沿产业链逐级放大。
减法・聚焦中间体|止步正极门口
不参与正极产能竞赛,聚焦锂电磷系中间体,布局利润更厚、资本投入更低的产业链环节。
加法・并购存量|集中度 + 定价权
通过并购存量资产(天宝并表)提升传统业务行业集中度,提升定价权。
二.工铵定价逻辑重构:从农业周期品转向新能源刚需品
1.需求结构迭代:季节性周期弱化,新能源趋势需求主导
传统工铵需求以水溶肥为主,占比约34%,行业随春耕、夏淡、冬储呈现极强季节性波动。随着新能源需求快速爆发,行业周期特征被大幅熨平,2026年工铵下游需求结构彻底反转,新能源需求占比升至60%,农业需求仅26%,农需由核心需求转为市场稳定压舱石。
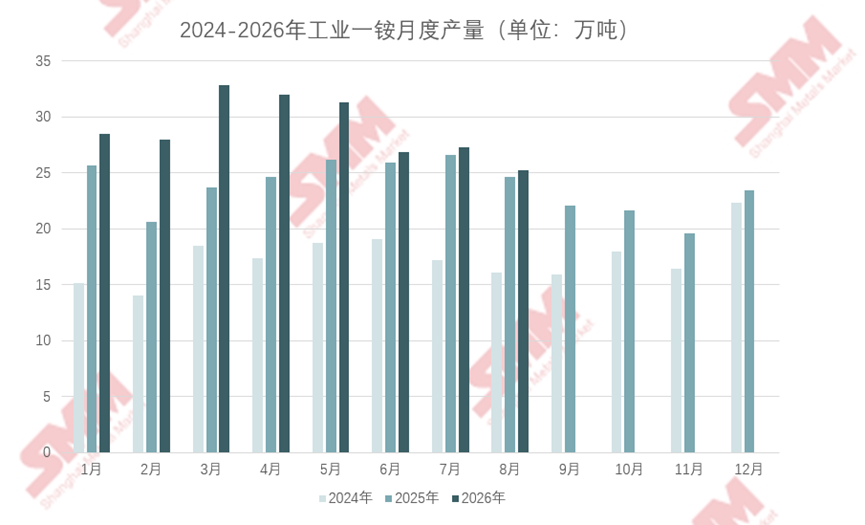
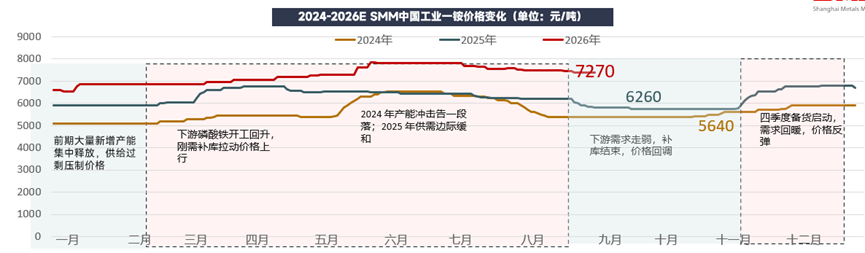
2024-2026年工铵产量持续台阶式上行,月均产量从17.4万吨升至29.1万吨,行业产能利用率持续走高。同时行业淡季底部持续抬升、价格波动率大幅收窄,波动率由2024年47%降至2026年26%。新能源长协稳定采购,一定程度上改写了工铵的周期规律,逐步实现淡季不淡。
2. 定价分化:双轨定价成型,新能源溢价持续扩大
以前工铵市场形成农用、新能源双轨定价格局,价差持续拉大:2024年价差仅100-200元/吨,2026年已扩至500元/吨。两类客户采购逻辑差异显著:新能源企业对产品纯度、稳定性要求高,以长协锁量为主,价格敏感度低;农业客户季节性集中采购、议价能力强。供给偏紧背景下,新能源长协优先锁定产能,推动行业盈利分层,也是工铵毛利率显著高于传统磷肥的核心原因。
3.成本中枢上移:硫磺-硫酸链条筑牢价格底部
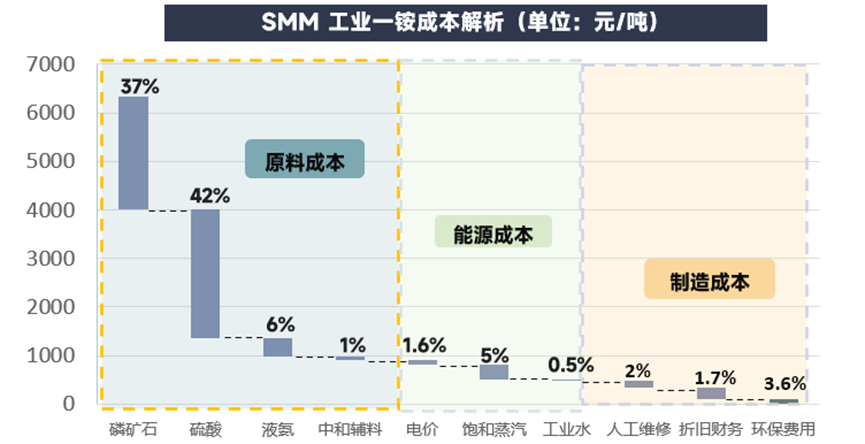
2024-2026年硫磺价格累计涨幅超50%,带动工铵核心原料硫酸价格大幅上行,硫酸成本占工铵生产总成本的42%。目前工铵单吨原料成本占比高达86%,刚性原料成本夯实行业价格下限。在此成本环境下,行业中小外购原料厂商盈利持续承压,而川发龙蟒依托自有磷矿、配套硫酸的一体化布局,有效对冲原料涨价风险,成本优势、盈利韧性行业领先。现阶段工铵价格逐步摆脱农业淡旺季束缚,形成成本托底、新能源刚需拉升上限的全新定价模式,公司一体化壁垒价值持续凸显。
4.供需平衡:缺口正在形成
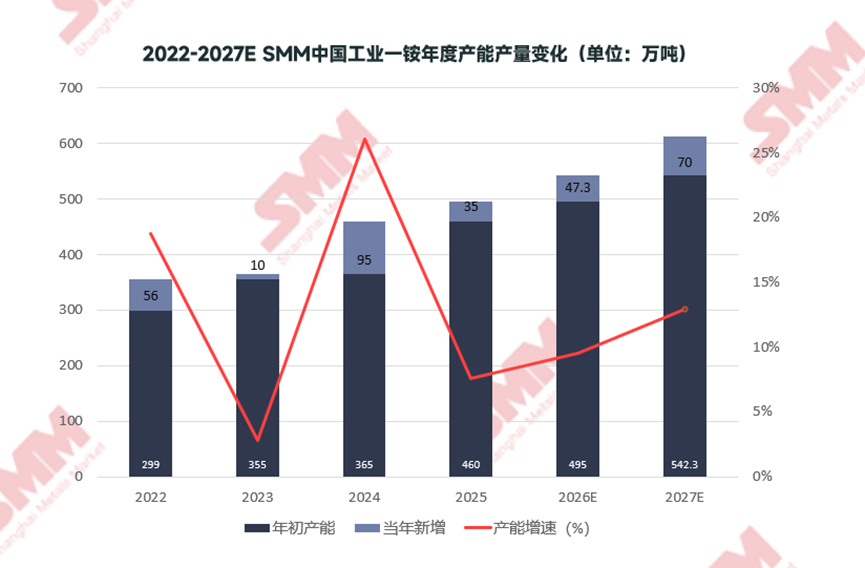
供给端,2024年肥铵转工铵技改集中落地后,行业监管全面收紧,政策严控磷铵新增产能,行业扩产节奏显著放缓。
需求端,新能源汽车与储能行业高景气,带动磷酸铁锂装置开工率长期维持65%以上高位,持续拉动工铵刚性需求。
供需两端反向变化下,行业格局彻底扭转:2026年工铵行业正式进入供需紧平衡、出现小幅缺口;2027年缺口将进一步扩大至40万吨左右,行业正式从过往的产能过剩,迈入需求驱动、供给受限的紧缺口时代。
作为兼具资源、产能、工艺、客户多重优势的行业龙头,川发龙蟒深度绑定新能源赛道,充分受益于工铵行业价值重估与供需缺口红利,新能源材料业务有望持续放量,成为公司长期核心增长引擎。
【贯通磷锂全链路|磷化工新能源产能布局解析专题】系列 之一·云天化(内涵硫磺涨价产业链成本传导) | 之二·兴发集团 (内含湿热法磷酸价格博弈)| 本篇·之三川发龙蟒 | 之四·待续
上期回顾(之二·兴发集团):兴发集团以"矿电磷一体化"纵深打通磷矿—磷酸—磷酸铁链条,走的是自建材料产能的"加法"路线;
本篇川发龙蟒则给出另一种答案——以资源与中间体为锚的"减法"路线。两条路线的分野,正是磷化工企业切入新能源的两种范式


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved