


 新版网站入口
【SMM分析】锂电扩产的隐形瓶颈:铜箔为什么突然不够用了?
 微信
 新浪微博
核心观点
• 铜箔对锂电产业的约束已经成立,当前缺的是能够稳定交付的合格产量和旺季增量。
• AI铜箔不会直接挤占锂电铜箔产能,但会提高铜箔厂新增锂电产能的机会成本。
• 解决短缺需要电芯企业与铜箔企业共同锁定产量、价格和扩产节奏,单纯依靠现货采购无法匹配锂电扩张。
铜箔正在成为锂电扩产中最容易被低估的材料约束。它在电池成本中的占比有限,却承担负极集流功能,任何厚度、强度、延伸率、一致性或表面质量偏差都会影响电芯良率和安全。因此,行业真正可用的供给不是产能表上的总吨数,而是已经通过客户认证、能够稳定量产并在需要时追加交付的有效产量。
当前局势可以作出明确判断:锂电铜箔已经出现结构性短缺。这个短缺还没有演变为全行业普遍停线,但已经改变采购方式、加工费和扩产安排。它对锂电产业的影响将按照“先压缩增产弹性、再抬升材料成本、最后迫使上下游共建产能”的顺序展开。
一 锂电铜箔已经进入结构性短缺
2026年国内锂电铜箔需求约137.32万吨,供应约135.00万吨,缺口约2.32万吨,相当于需求的1.69%。缺口规模在总量上并不夸张,但铜箔供应无法在企业之间和产品规格之间自由替换,2.32万吨的总量差额会集中体现为头部供应商排产紧、追加订单困难以及部分规格交期拉长。
向后看,供需压力会快速增加。2027年需求约164.19万吨,供应约160.30万吨,缺口扩大至3.89万吨;2028年至2030年的缺口依次达到14.11万吨、26.86万吨和40.29万吨。供给虽然持续增长,但增长速度低于动力与储能电芯对铜箔的需求增量,行业需要持续扩产才能避免缺口累积。
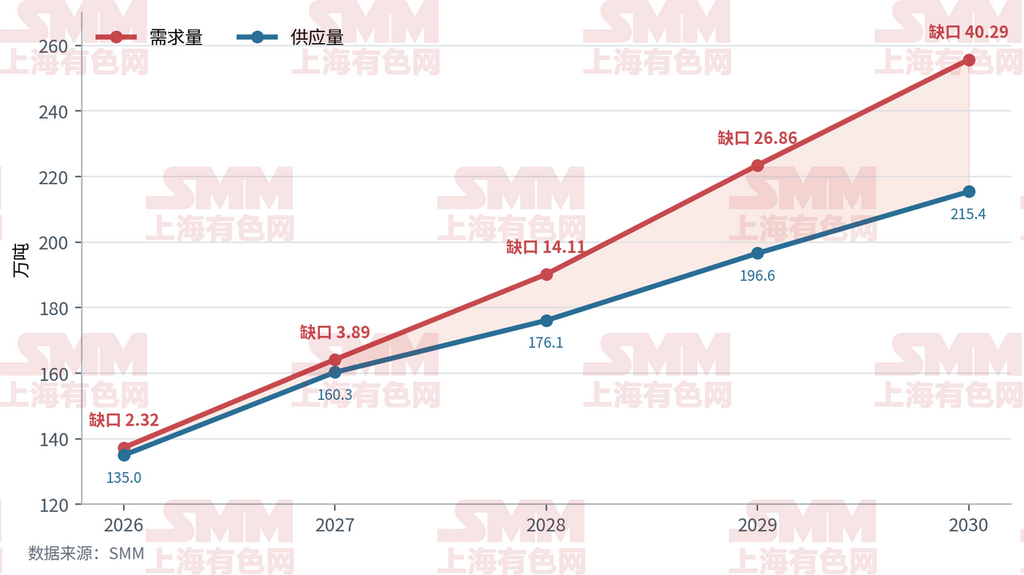
图1 2026年至2030年国内锂电铜箔供需走势
铜箔短缺对电芯产量的约束并不是按理论缺口机械折算减产量。电芯企业会通过提前锁货、增加供应商、调整库存和改变排产顺序缓冲冲击。因此,短期最先受到影响的是新增订单和旺季追加排产,既有大客户和长期合同获得优先保障;随着供需缺口扩大,影响才会从增量供给逐步传导到生产节奏。
二 产品分层让名义产能无法直接替代
电解铜箔分为锂电铜箔和电子电路铜箔。电子电路铜箔内部又分为通用PCB用产品,以及面向AI服务器、高速交换机、高频通信和先进封装的RTF、HVLP、载体铜箔等高性能产品。AI铜箔仍属于电子电路铜箔,但性能门槛、设备要求、良率爬坡和客户认证周期都显著高于普通产品。
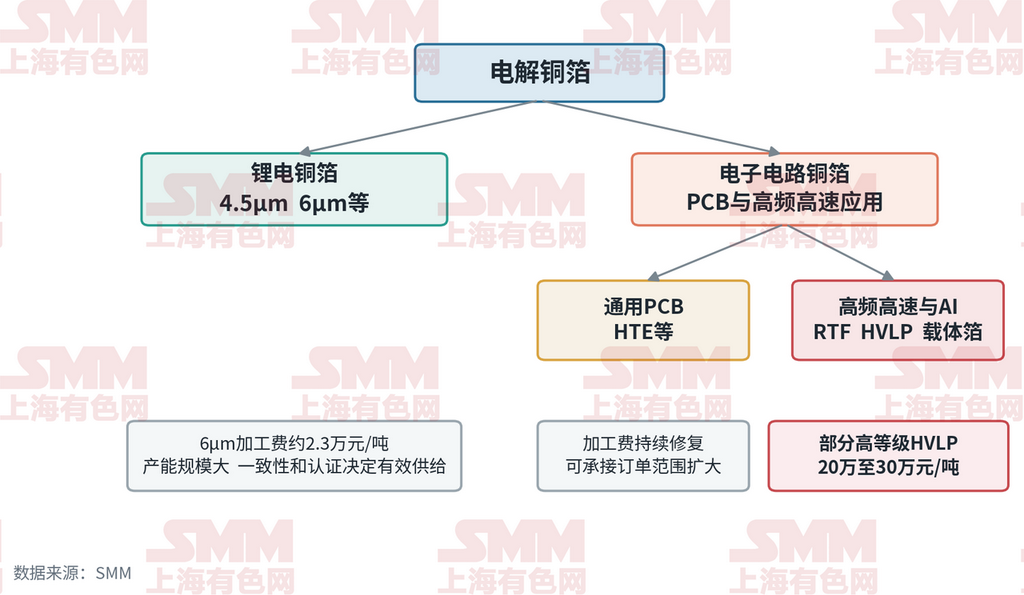
图2 铜箔产品分层与加工费梯度
这一分层决定了高加工费不能立刻转化为新增供应。部分高等级HVLP加工费达到20万至30万元/吨,约为当前6μm锂电铜箔加工费的9倍至14倍。能够稳定生产这类产品的企业数量有限,新增产线还要经历工艺验证和客户认证,高回报因而会持续吸引头部企业的研发资源、专用设备和资本开支。
头部企业并不会把全部锂电产能转向AI,但会优先评估高端电子电路项目的资本回报。中小铜箔企业受制于技术和认证,更难直接进入最高等级AI供应链,仍会以锂电铜箔和普通PCB铜箔为主。它们能够补充行业总量,却不能完全替代头部企业对高一致性、薄规格锂电铜箔的稳定供应。这正是名义产能看似充足、有效供给仍然偏紧的根本原因。
三 加工费分化正在改变扩产方向
加工费已经给出清晰的供需信号。2026年1月9日至8月28日,6μm锂电铜箔加工费由1.90万元/吨升至2.20万元/吨,涨幅15.79%;4.5μm由2.60万元/吨升至2.80万元/吨,涨幅7.69%。同期,HTE和RTF各规格涨幅达到38.89%至44.44%,电子电路铜箔的价格修复速度明显更快。
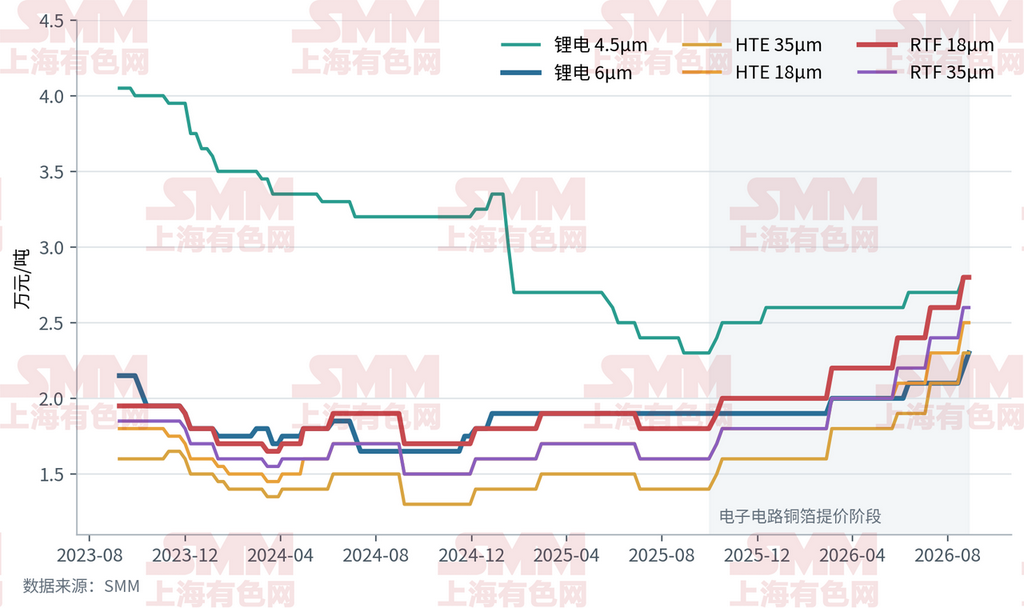
图3 2023年9月至2026年8月六类铜箔加工费走势
价差变化比单一产品涨价更能影响产能配置。18μm HTE相对6μm锂电铜箔的加工费,从2026年初低0.10万元/吨转为高0.30万元/吨;18μm RTF的溢价从0.10万元/吨扩大至0.60万元/吨。电子电路产品对可切换设备和新增资本的吸引力已经明显上升。
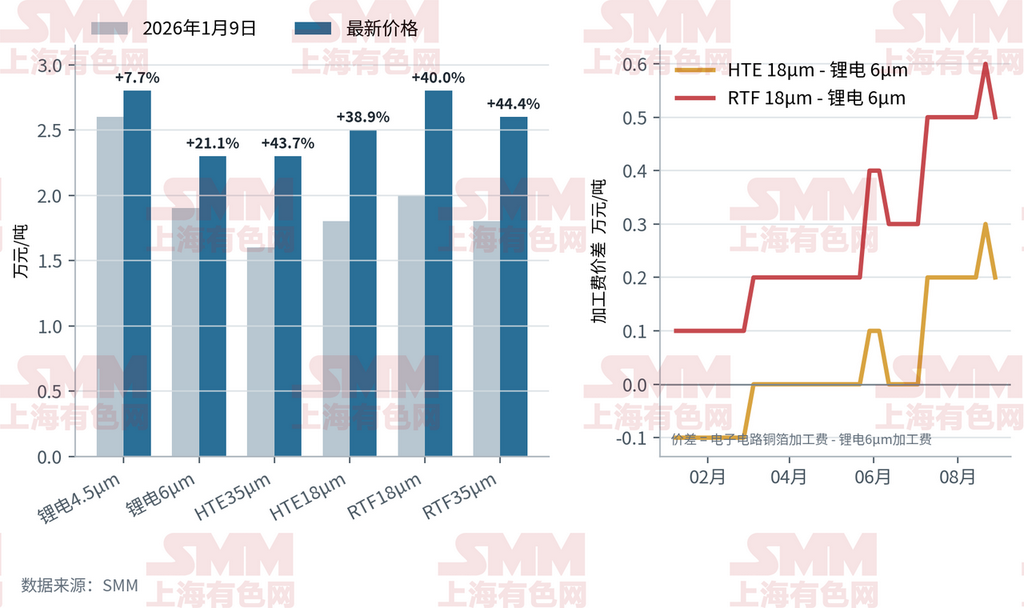
图4 2026年主要铜箔加工费涨幅与电子电路产品溢价
加工费的分化会形成两层传导。第一层是头部企业把新增设备和研发预算优先配置给高等级电子电路铜箔;第二层是头部企业升级后留下的普通PCB订单向外扩散,推动通用电子电路铜箔涨价,进一步吸引具备切换能力的产线。锂电铜箔面对的竞争因此不只来自最高端AI产品,也来自整个电子电路铜箔价格体系的修复。
四 锂电名义产能增长没有转化为同等供给增量
2026年大陆锂电铜箔名义产能约146.70万吨/年,较2025年的138.40万吨/年增长6.00%;电子电路铜箔产能则由67.65万吨/年增至80.50万吨/年,增长18.99%。电子电路产能的增长速度超过锂电三倍,说明新增投资已经出现明确的产品倾斜。
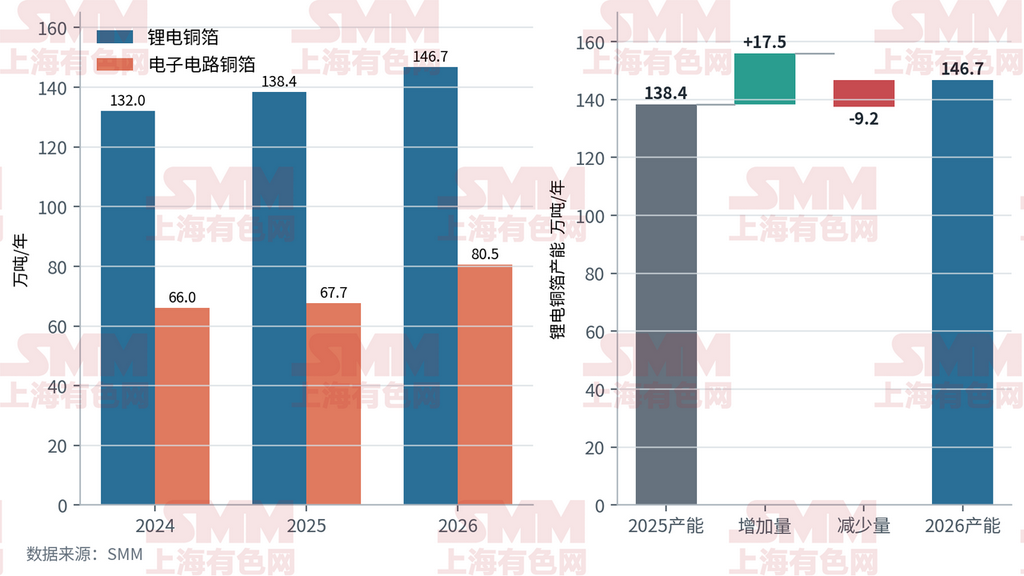
图5 2024年至2026年大陆铜箔产能结构及锂电产能变动
2026年锂电铜箔产能的增加量为17.50万吨/年,减少量为9.20万吨/年,最终净增8.30万吨/年。这里的“减少量”是企业层面的产能退出、跨基地迁移、产品结构切换以及年度归类调整所形成的产能减少总和,不是下游需求减少。新增项目不断出现的同时,旧产能也在退出或改变用途,只统计扩产规模会显著高估锂电铜箔的实际增供能力。
名义产能146.70万吨/年高于2026年需求137.32万吨,并不意味着供给宽松。产能利用率、检修、良率、产品规格、认证状态和订单结构共同决定最终产量,全年供应量约135.00万吨更能反映可交付水平。产能与产量之间的差额,就是判断锂电铜箔是否短缺时必须扣除的无效或暂未兑现部分。
五 扩产方向表明供应链正在重构
行业已经开始回应供给压力,但项目必须按照已量产、在建和规划三个阶段观察。太原惠科首开7万吨高性能电解铜箔已经量产,后续产能处于扩建阶段;嘉元时代已投产产线和存量技改构成近期可见增量。另一边,德福科技5万吨高端电子电路铜箔项目主要覆盖RTF、HVLP等产品,海亮等综合项目同时布局动力、储能和电子电路,建设周期更长。
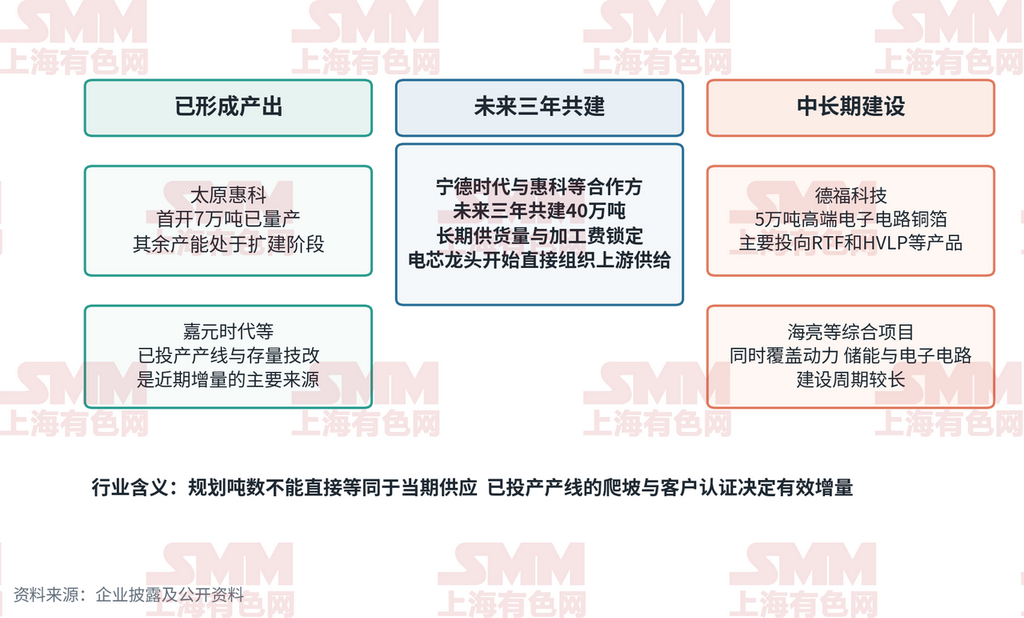
图6 重点扩产项目的产品方向与兑现阶段
宁德时代与深圳惠科等两家合作方在未来三年共同新建40万吨铜箔产能,是供给格局变化的标志性事件。合作覆盖装备集采、产能共建、成本定价、联合研发和绿电共用,并以长期供货量、合理加工费锁定和资金支持保障项目推进。这40万吨目前属于未来三年的共建安排,不能计入当期供应,但它证明锂电铜箔短缺已经推动电芯龙头从采购现货转向直接组织产能。
这套模式也给出行业解决方案。铜箔企业面对AI高端产品的回报吸引,需要更确定的锂电订单和合理加工收益才会持续扩充合格产能;电芯企业则需要通过长期协议、预付款、装备标准化和联合研发降低上游扩产风险。供需关系正在从年度议价转向更深的资本和产能绑定。
六 铜箔将如何影响锂电产业
第一,铜箔将限制电芯企业的增产弹性。合格供应商可追加的产量不足时,新产线即使具备设备和订单,也可能因为材料验证和供货节奏延后爬坡。铜箔不是决定锂电长期需求的因素,却会决定需求上升时电芯产量能够多快释放。
第二,加工费上行会逐步传导至电芯成本。当前锂电铜箔加工费的绝对涨幅仍低于电子电路产品,但供需缺口扩大和产品竞争增强后,锂电客户需要用更高回报换取稳定产量。采购重点将从压低单价转向保障供应、稳定质量和锁定长期增量。
第三,AI高端铜箔将长期抬升锂电扩产的机会成本。只有头部企业能够快速进入高等级RTF、HVLP和载体铜箔领域,这些企业同时也是高质量锂电铜箔的重要供应者。高端电子需求越强,锂电客户越需要以长期合作对冲上游资本转向。中小企业会补充锂电和普通PCB产量,但其认证能力和一致性决定补量上限。
第四,行业竞争将从“有多少吨产能”转向“有多少吨被核心客户认可的产量”。未来最重要的领先指标是锂电铜箔加工费、电子电路与锂电产品价差、当年产能增加量与减少量、已投产项目爬坡速度以及新供应商认证进度。只看远期规划总量,会持续低估短期短缺。
结论
锂电铜箔当前确实缺,缺口集中在合格供给和旺季增量。2026年2.32万吨的总量差额已经足以改变采购和排产行为,2028年以后供需缺口的快速扩大则要求行业提前建设新产能。铜箔对锂电产业的影响,首先是压缩增产弹性,其次是抬高加工费,最终推动电芯龙头直接参与上游扩产。
AI铜箔不会让锂电铜箔产能整体消失,但会持续争夺头部企业的技术、设备和资本。普通企业可以补充锂电产量,无法完全替代高一致性和薄规格产品的头部供应。未来两到三年,锂电产业能否摆脱铜箔约束,取决于宁德时代与惠科等共建项目以及现有扩产项目能否按期完成建设、爬坡和认证,并形成真实可交付的产量。
SMM新能源行业研究部
王聪 021-51666838
马睿 021-51595780
冯棣生 021-51666714
吕彦霖 021-20707875
张浩瀚021-51666752
王子涵021-51666914
王杰021-51595902
徐杨021-51666760
陈泊霖021-51666836
杨玏 021-51595898
李亦沙 021-51666730
黄辰聪 021-51595860


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved