


 新版网站入口
【贯通磷锂全链路】之五 —— 贵州磷化(磷酸行业正从"农业型"切换到"工业型")【SMM 分析】
 微信
 新浪微博
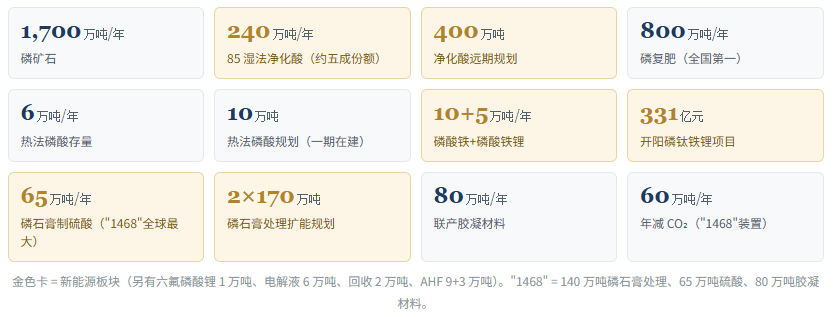
国内磷酸行业正从传统农业刚需主导加速向新能源工业刚需主导切换。传统磷肥需求持续逐年萎缩,动力电池磷酸铁材料成为行业高增长引擎。本轮系列拆解五大磷化工龙头,各家特色鲜明:云天化胜在产能体量、兴发胜在品类布局宽度、龙蟒胜在扩张速度、川恒胜在细分工艺技术。相较同业单一优势,贵州磷化是行业稀缺的双基本面并行国家队龙头:一边依托800万吨磷复肥筑牢农业基本盘,守住行业传统底盘;一边凭借240万吨高端净化磷酸、配套铁锂产能及331亿开阳一体化项目,快速做大新能源材料版图,是本轮磷酸行业“农业转工业”变革最典型的缩影。
当前行业产能扩张持续提速,低端产能同质化严重、新增产能集中释放,行业已进入高阶壁垒竞争阶段。核心比拼维度将转向极致超低杂质管控、批次稳定性、全链路品质溯源、安全合规运输交付、规模化稳定量产能力与全产业链一体化配套。依托瓮福体系积淀多年的顶尖生产工艺与成熟稳定的供应链体系,贵州磷化产品在一致性、安全性、可靠性上形成显著差异化,成为新能源头部电池与磷酸铁企业的核心首选供应商,其转型路径完整诠释了当前磷酸行业的结构性分化与龙头突围逻辑。
一、基本盘与扩版图:自用 + 外供双线稳固经营
集团 2024 年销售 600 亿、利润 34 亿。800 万吨磷复肥既是“国之粮仓”,也是新能源投资的现金流底气——没有这 800 万吨,就没有铁锂扩版图。
行业层面,传统磷复肥需求呈年化约3%的稳步萎缩态势,存量市场增长见顶,行业结构性升级趋势明确:企业在守住传统业务现金流的同时,必然将新增产能、资源倾斜至新能源净化磷酸赛道,这是行业不可逆的结构选择。
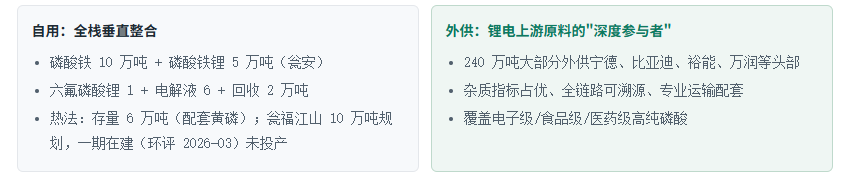
双线布局让贵州磷化成为行业独特主体:既是新能源材料参赛企业,也是产业链原料供给的规则参与者,兼具加工盈利与长期资源溢价。
二、行业图景:总量过剩,价格承压
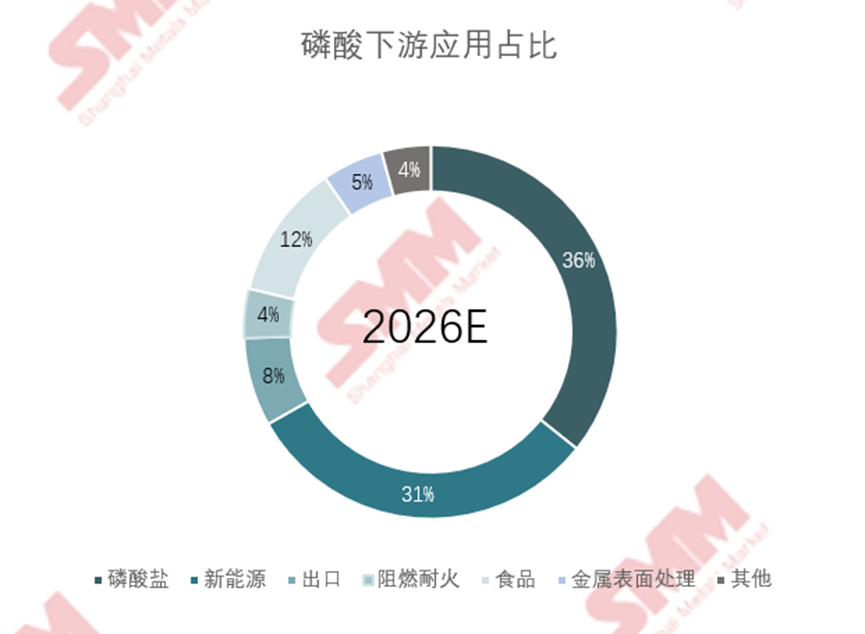
未来数年磷酸行业总量过剩、结构紧缺将成为长期常态,且过剩规模持续扩大。行业磷酸产能将从2024年720万吨扩容至2027年1044万吨,但整体产能利用率仅维持六成左右,新增产能不断释放下市场内卷严重。下游需求中磷酸铁成为行业第二大需求、高增长引擎;传统磷肥、工业磷酸盐体量大,但需求持续萎缩。
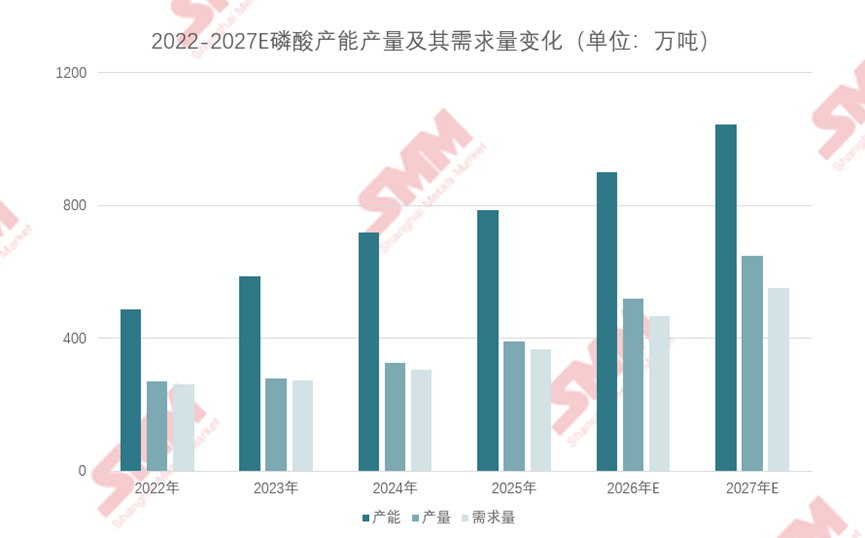
总量过剩、价格承压,贵州磷化 240 万吨净化磷酸何以维持定价权?市场选择磷化,不单看产能,核心是品质稳定、全链路溯源、安全运输的综合供给能力,“逢 5 调价” 也成为行业价格风向标。动力电池产业链对杂质、批次一致性、供货连续性要求极高,原料波动会直接影响电池良率。瓮福 85 净化磷酸杂质控制更优、批次可追溯、危化品运输体系可靠,是下游优先采购的关键,也让磷化深度嵌入锂电原料供应链。
要落地远期 400 万吨产能规划,仅靠存量客户远远不够,必须持续提升新能源市场占比。随着锂电产业链整合深化,原料可溯源、交付安全、品质稳定已是下游刚需。在总量过剩环境中,利润向工艺、质控、供应链能力更强的头部集中;能够稳定供应电池级净化磷酸的企业,方能掌握磷源成本话语权。但随着同行新增净化磷酸产能陆续投产,高端市场竞争将逐步加剧,“资源自给、一体化布局、稳定交付“才是长期护城河。
三、三大核心增量支线
1、开阳 331 亿磷钛铁锂耦合一体化项目(远期核心增量):作为贵州 “富矿精开” 标志性工程,项目 2025 年 4 月开工,由磷化中合运营(贵州磷化 65%、中核钛白 35%),整体分三期建设,目前一期场平工程已接近尾声,预计 11 月全面完成。项目规划 60 万吨磷酸铁、60 万吨高压实磷酸铁锂、15 万吨碳酸锂(一期 3 万吨)、1 万吨氟化锂、2 万吨六氟磷酸锂,同时配套 140 万吨七水硫酸亚铁联产 40 万吨钛白粉、热电联产、磷石膏综合利用等循环装置。
2、瓮福江山智慧工厂(技术壁垒壁垒):2026年4月落地,为国内首个化工AI+5G+数字孪生智慧样板工厂,以数据化、标准化、可远程托管的生产工艺,拉开与中小化工企业的技术代差,巩固龙头工艺壁垒。
3、福泉两大深部磷矿(成本与自给率底座):英坪200万吨、磨坊150万吨磷矿2024–2026年持续释放产能,大幅提升公司磷矿自给率,极致压缩新能源材料原料成本,筑牢全产业链成本优势。
4、磷石膏制酸"1468"装置(全球标杆):以 140 万吨/年磷石膏副产 65 万吨硫酸、联产 80 万吨胶凝材料,2024 年初投料至今稳定运行,年减 CO₂60 万吨。硫酸替代部分外购硫磺,胶凝材料消纳磷石膏堆存压力,是国内"以渣定产"政策下首个百万吨级成熟运行装置。另规划 2×170 万吨磷石膏新线,处理能力倍增至 480 万吨级、硫酸新增约 158 万吨、胶凝材料新增约 194 万吨。
四、战略总结与发展蓝图
贵州磷化的转型,折射出磷酸行业底层逻辑的切换:农业需求退居次要,新能源工业需求重塑格局。未来几年,普通磷酸过剩、低价内卷将长期存在;85 高品质净化磷酸短期具备结构性红利,但随着新增产能释放,高端竞争也会加剧。
对贵州磷化而言,"农业托底、新能源突围、循环兜底"的三角格局已经成型:磷复肥现金流、净化酸卡位、开阳项目延伸、"1468"装置把环境负担变成产能,"1468"扩能 2×170 万吨与深部矿 350 万吨同步释放,叠加矿山资源与数字化质控,具备冲击 400 万吨的基础;核心抓手是抢占新能源份额、夯实综合供给与副产物消纳双优势。
放到整个行业看,磷酸已告别普涨周期,进入结构性分化阶段——未来胜出者是能持续稳定交付符合锂电标准的高品质净化磷酸、兼具资源、工艺、供应链安全与全链整合能力的龙头。过剩时代拼的不是谁的酸多,而是谁的酸"能用、敢用、离不开"。
系列回顾:之一云天化|之二兴发|之三川发龙蟒|之四川恒——下期:之六湖北宜化。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved