

 新版网站入口
【贯通磷锂全链路】之六 —— 湖北宜化【SMM 分析】
 微信
 新浪微博
在过去传统模式下,磷企手握产能即可自主开拓下游客户,以销售磷肥、工业磷酸为核心盈利方式;而新能源锂电赛道崛起后,核心话语权转移,头部电池企业深度前置布局原料端,磷企单纯依靠产能扩张已无法立足,锁定头部电池厂长期订单、嵌入闭环供应链,成为扩产、盈利的核心前提。在行业产能过剩大背景下,湖北宜化用股权换取订单确定性、用园区多元素耦合打造成本缓冲,规避 “产能落地即滞销” 风险。
一、基本盘与转型架构
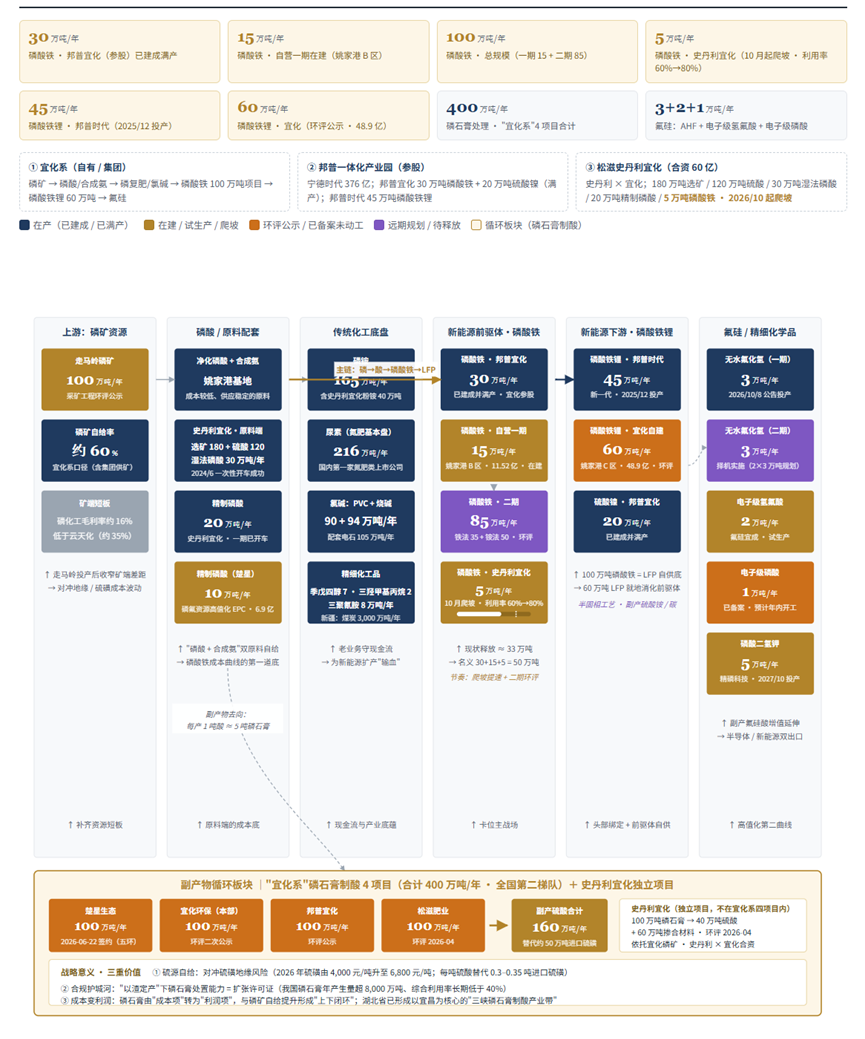
湖北宜化是老牌综合化工国企,尿素、磷铵、PVC等构成稳定现金流底盘。依托长江大保护沿江化工搬迁政策,公司将核心磷化工产能集中迁入姚家港化工园区,园内煤、磷、盐、氟多资源集聚,配套合成氨、氯碱、磷石膏综合利用装置,搭建多元素耦合循环体系。
公司采用 “传统农资业务与新能源项目股权隔离” 模式:上市公司母体保留化肥、基础化工业务,持续贡献现金流;新能源材料业务放在独立合资主体运营,隔离锂电强周期波动、大额资本开支风险,是国有化工企业切入新能源赛道的典型风控方案。
依托宁德时代旗下邦普时代宜昌 376 亿元一体化产业园,公司深度嵌入锂电全闭环体系。双方合资的邦普宜化核心产能已全面落地,30 万吨 / 年磷酸铁、20 万吨 / 年硫酸镍项目满产运行,直接配套邦普 45 万吨新一代磷酸铁锂产能,产品定向供给邦普电池生产与回收体系,实现产销闭环。
二、行业格局:总量过剩,订单绑定成差异化护城河
当前磷酸行业已进入总量过剩、结构性分化阶段。2026-2027 年新增产能集中释放,湿法磷酸新增产能超 190 万吨,热法磷酸新增近 180 万吨,即便湿法产能受技术、环评影响存在延期,供大于求格局已定。普通工业磷酸价格长期承压,行业内卷加剧。产能规模不再是核心优势,稳定下游订单与出货渠道才是生存关键。
湖北宜化的股权绑定模式,构建三重确定性:一是开工率兜底,邦普长期采购协议保障磷酸铁产能持续满产出货,规避产能闲置风险;二是盈利稳定性提升,长协定价避开现货无序杀价,平滑周期波动;三是扩产可控,产能规划贴合下游真实需求,杜绝盲目扩产导致的滞销。
同时公司存在明显短板:相较云天化、贵州磷化,宜化磷矿自给率偏低,矿端成本无优势,在磷矿、硫磺涨价周期中成本压力更突出;远期百万吨磷酸铁规划高度依赖邦普订单放量,下游需求不及预期将直接影响产能落地效益。
三、三大核心增量
第一,合资产能落地满产。 邦普宜化 30 万吨磷酸铁 + 20 万吨硫酸镍投产运行,配套邦普时代 45 万吨 LFP 产能。依托邦普宜昌产业园闭环,磷酸铁定向供给邦普正极产线与电池再生体系,宜化获得稳定出货通道与产线收益分成。
第二,上市公司自营磷酸铁项目启动。 2026 年 9 月获批新建 15 万吨 / 年自营磷酸铁项目,总投资 11.52 亿元,预计 2028 年年中投产。该项目作为自主工艺验证平台,待技术与盈利模型成熟后,逐步推进远期 100 万吨磷酸铁产能规划,扩产节奏稳健、风险可控。
第三,四套磷石膏制酸项目同步推进。 楚星生态、宜化环保、邦普宜化、史丹利宜化合计 4 套磷石膏制酸项目,年消纳磷石膏 400 万吨,副产硫酸 160 万吨,破解硫磺成本约束。
四、战略总结与行业思考
其一,磷化工转型新能源不存在唯一最优路线。除云天化、贵州磷化 “磷矿资源 + 自主全链条” 模式外,磷企与头部电池厂股权共建是另一条可落地路径。在磷酸持续过剩背景下,前置锁定订单能显著降低投产亏损风险;
其二,磷矿资源不再是切入新能源赛道的唯一护城河。对中部沿江无大型磷矿集群的企业,大型化工园区公用工程配套、多元素耦合循环、磷石膏固废资源化利用,同样构建差异化成本竞争力。未来竞争除磷矿禀赋外,园区一体化、伴生资源综合利用权重持续抬升。
横向对比:云天化、贵州磷化依托磷矿资源自主打通全链条;川发龙蟒依托工铵路线主打低成本储能市场;兴发依托热法磷酸走高端精品路线;湖北宜化选择园区配套叠加股权绑定电池厂,以共建配套方式切入磷酸铁赛道。该模式风险同样突出,一旦电池技术路线变化或磷酸铁内卷加剧,代工配套型企业利润压缩压力会更快传导至磷化工一端。
五、结论:行业进入绑定竞争新阶段
随着磷酸行业农业需求占比持续下降、新能源需求成为主线,竞争逻辑从比拼资源、产能,转向比拼客户绑定与供应链协同。未来数年,磷酸长期处于过剩、低价内卷格局;磷石膏制酸技术进入产业化放量窗口。能够锁定头部电池厂订单的磷企,获得开工率、长协价格、扩产节奏三重确定性。
湖北宜化 “传统化工现金流 + 邦普股权绑定 + 磷石膏循环降本” 战略框架已成型:磷铵、PVC等守住现金流基本盘;邦普宜化合资产能贡献稳定新能源出货,15 万吨自营磷酸铁验证自主工艺;4 套磷石膏制酸项目锁定硫酸自给能力,走马岭磷矿项目持续提升磷矿自给率,缩小矿端成本短板。
放到全行业视角,磷锂赛道结构性分化下半场已到来,竞争从简单商品买卖升级至股权层面深度绑定。未来胜出企业,未必是资源最多、产能最大的厂商,而是能嵌入电池一体化产业园、稳定交付电池级原料、同步实现固废循环利用的化工龙头。过剩时代,比拼的不再只是磷矿、磷酸产能,而是与头部电池产业链协同能力、副产物资源化降本能力、股权绑定带来的订单确定性。
系列回顾:之一云天化|之二兴发|之三川发龙蟒|之四川恒|之五贵州磷化 下期:之七新洋丰。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved