

 新版网站入口
磷化工周评(2026.10.8-10.16):硫磺下跌、电热坚挺,上下游行情现剪刀差【SMM分析】
 微信
 新浪微博
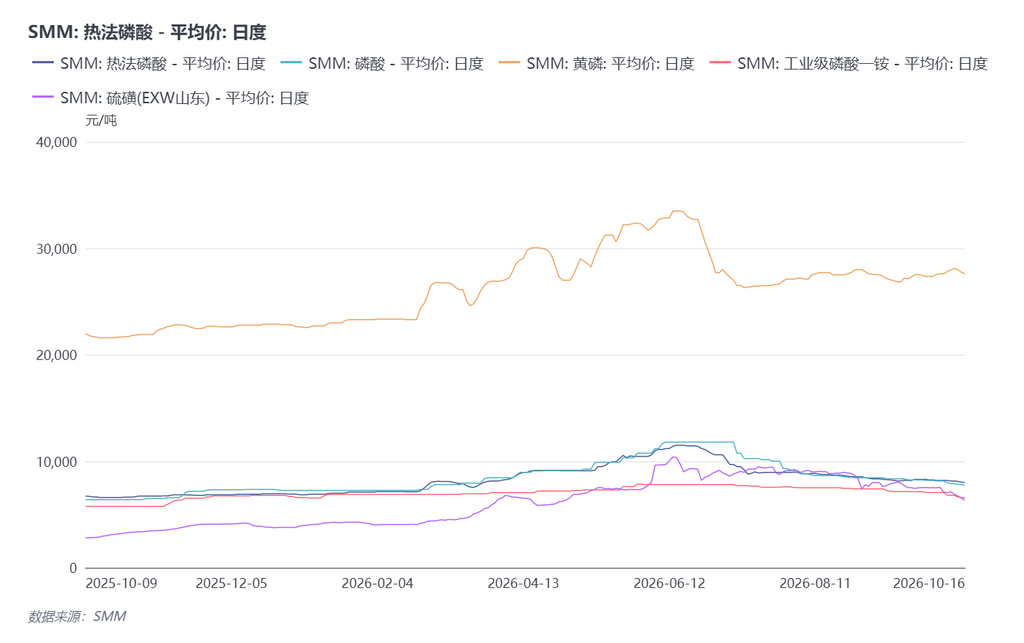
- 硫磺持续下跌。硫磺周环比 -9.98%,一个月累计 -20.2%。湿法酸与工铵的下跌,本质是原料成本的滞后跟跌,而非需求崩塌。
- 电热纹丝不动,构成价格底座。磷矿石 30% 全国均价连续 20 个交易日锁定 1021 元/吨;黄磷节后冲高至 28100 后回落至 27600,与节前完全持平。成本刚性 = 跌不动,需求疲弱 = 涨不上,价格区间震荡。
- 热法与湿法的价差完成方向反转。热法 − 湿法价差翻转为本周的 +250 元。9 月"湿法替代热法"的逻辑在 10 月进一步强化,热法酸本周跌幅(-2.44%)虽小于湿法酸(-4.91%),但仍是被动跟跌、销量承压。
- 工铵是全链最弱一环。节后累计 -6.71%,跌幅居首;尽管湿法酸原料价格下行,但成品端跌幅更快。本轮工铵下行由需求端主导,属于下游压价、厂家主动让价出货。当前工铵需求高度依赖新能源磷酸铁,传统复合肥需求偏弱,叠加库存累积,价格承压运行。。
- 下游在涨价,上游在跌价。磷酸铁本周逆势上行至 16600 元/吨(+1.22%)。上游成本坍塌与新能源需求排产兑现形成剪刀差,磷酸铁环节是本周唯一的受益方。
|
品种 |
10/8 |
10/9 |
10/16 |
周环比 |
节后累计 |
|
黄磷 ≥99.90% 全国 |
27,600 |
27,800 |
27,600 |
-200 -0.72% |
0 0.00% |
|
热法磷酸 H3PO₄≥85% |
8,200 |
8,200 |
8,000 |
-200 -2.44% |
-200 -2.44% |
|
湿法磷酸 H3PO₄≥85% 全国 |
8,150 |
8,000 |
7,750 |
-250 -3.13% |
-400 -4.91% |
|
工业级磷酸一铵 N+P₂O₅≥73% |
7,075 |
6,825 |
6,600 |
-225 -3.30% |
-475 -6.71% |
|
磷矿石 P₂O₅ 30% 全国 |
1,021 |
1,021 |
1,021 |
0 0.00% |
0 0.00% |
|
硫磺 固体 EXW 山东(成本代理) |
7,128.5 |
7,053.5 |
6,350 |
-703.5 -9.98% |
-778.5 -10.92% |
|
磷酸铁 Fe/P 0.96–0.97 高端成交 |
16,400 |
16,500 |
16,600 |
+100 +0.61% |
+200 +1.22% |
二、黄磷:冲高回落,区间上沿被验证
本周走出短促的倒 V 型:节后首日 27,800 → 10 月 13 日冲至 28,100(周内高点)→ 三日连跌回 27,600,与 10 月 8 日完全持平,节后两周净变动为零。形态是节前锁单交付托底、节后库存释放承压的典型。
供需呈现双向制衡:供给端,装置检修叠加节前订单集中交付,短期支撑报价;需求端,热法酸价格走弱、三氯化磷订单表现平淡,下游采购保持刚需小单节奏,难以形成持续增量。28100 元可视为当前价格区间上沿,若实现向上突破,有赖枯水期电价上调等外部变量,单纯依靠需求端拉动存在较大阻力。整体来看,黄磷上行空间受需求约束,下方存在电价成本支撑,行情维持区间震荡格局。
三、热法磷酸:跌得最少,活得最难
热法酸本周 -2.44%,节后累计 -2.44%,是四个品种中跌幅最小的。但跌幅小不等于处境好——它是被湿法酸的低价逼着跌的,而不是被成本推着跌的。
热湿价差逐步走扩到 +250 元,湿法酸的价格优势不是在收窄,而是在放大。它每多跌 100 元,热法酸在工业盐领域的份额就被多切走一块,形成"湿法跌价 → 热法让利 → 热法降负 → 黄磷需求减弱 → 黄磷涨不动"的负反馈链。
四、湿法磷酸:硫磺塌了,磷酸跟着塌
湿法酸是本周跌幅第二大的品种,且跌因与热法酸完全不同——它是成本驱动,不是竞争驱动。
其核心逻辑一是新产能持续释放,市场供应充足,企业在成本红利与竞价出货之间优先选择让利走货;二是需求暂无增量,磷肥处于淡旺季切换窗口,新能源企业维持随用随采节奏、暂无集中补库,工厂让利出货,硫磺下行带来的成本红利直接向下游转移。
五、工业一铵:全链最弱一环
工铵节后累计 -6.71%,跌幅居四个品种之首。
驱动力仍是三个老问题:农需几近归零(秋肥季节在工铵端未形成实质拉动);库存压力延续(工铵易储存,前期累库尚未消化完,市场保底低价货源时有出现);新能源采购方蹲价观望(在原料价格不稳的预期下,采购方集中补库后转为观望,成交以长协与散单为主,难有放量)。
值得记录的一个细节:工铵 − 湿法酸价 差从 9 月中旬的 -1,200 元微收至本周的 -1,150 元,加工环节价差仅改善 50 元。也就是说,原料端让出的 400 元成本红利,工铵环节留下了不到 50 元,其余全部通过让价转移给了下游。工铵是全链条中议价能力最弱的一环,这一特征在 10 月没有改变。
六、成本台:两条腿,一软一硬
把成本端摊开看,磷化工上游目前踩着两条完全不同的腿:
|
成本项 |
本周读数 |
方向 |
对本周价格的解释力 |
|
硫磺 固体 EXW 山东 |
6,350 |
-9.98% |
软腿。湿法酸与工铵下跌的唯一源头,传导率约 1/3,其余被竞争稀释 |
|
磷矿石 P₂O₅ 30% 全国 |
1,021 |
0.00% |
硬腿。连续 20 个交易日零波动,贵州 1,010 / 云南 1,000 同步锁死,全链成本底座未松动 |
|
电力 / 焦炭 西南主产区 |
— |
刚性 |
硬腿。电价稳定 + 焦炭辅料高位,锁死黄磷让利空间 |
七、对下游的传导含义
本周上游对新能源链条是净利好:工铵 -3.30%、湿法酸 -3.13%,而下游磷酸铁逆势上行至 16,600 元(+1.22%),成本下、售价上,磷酸铁环节单吨毛利明显修复——节后上下游最清晰的一次背离。
但要区分性质:上游这轮下跌是硫成本塌陷驱动的,不是需求崩塌驱动的。
风险点在上游自身:若硫磺继续单边下行,湿法酸的低价将进一步挤压热法酸开工,最终反噬黄磷需求;而磷矿石价格不跌,为本轮成本红利设置底部,磷源具备资源与成本支撑,上游降价存在底线支撑。
跟踪清单
- 硫磺能否止跌:本周已跌破 6,400 元,若延续,湿法酸成本仍有下探空间,价格将延续偏弱走势;若企稳,湿法酸跌幅有望收敛。
- 枯水期电价窗口:云南 11 月起进入枯水期电价上调窗口,是打破黄磷区间震荡的唯一外部变量,重点跟踪政策落地时点与幅度。
- 热法酸开工率:当前已逼近部分装置成本线,若出现集中降负,将反向压制黄磷需求,验证负反馈链条是否真正启动。
- 新能源排产兑现:磷酸铁新产能投产进度、10 月排产与储能订单落地情况,决定工铵需求端能否走出农需真空。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved